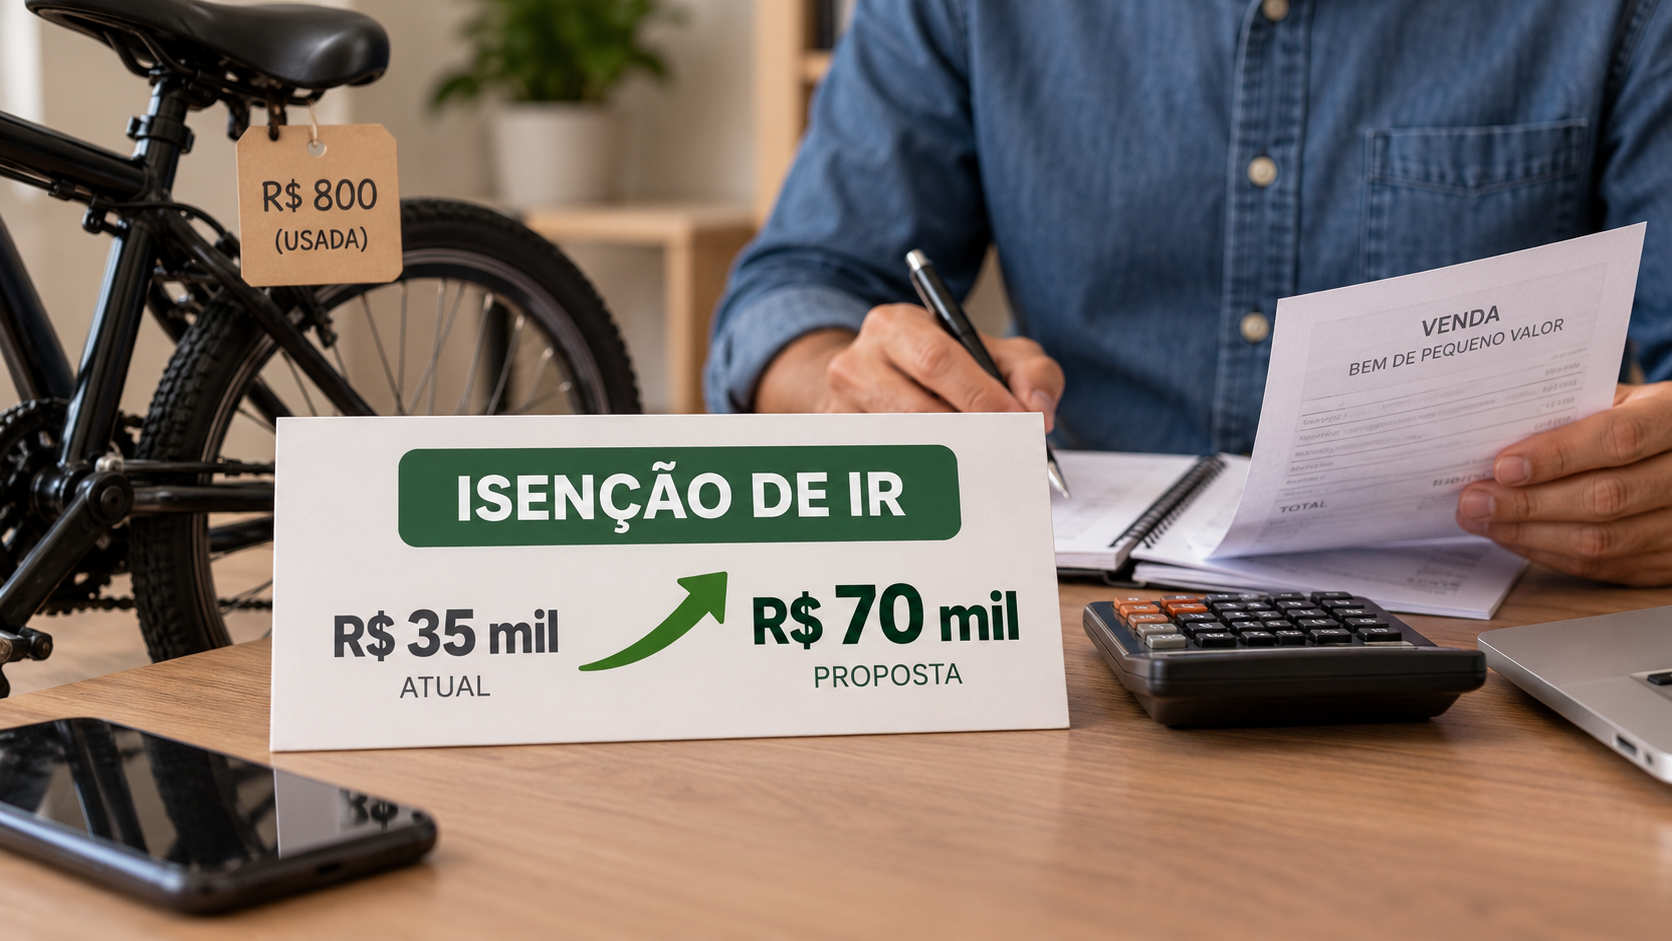
O limite usado para definir a isenção do Imposto de Renda na venda de bens de pequeno valor pode ser atualizado. Projeto em análise na Câmara dos Deputados propõe elevar de R$ 35 mil para R$ 70 mil o valor de referência para essas operações.
A mudança, se aprovada, alcançará a regra aplicada às vendas de bens cujo valor total da operação esteja dentro da faixa de isenção. O texto não altera automaticamente a legislação: ainda depende da tramitação e da aprovação nas instâncias responsáveis.
A proposta trata de uma situação comum para pessoas físicas: a venda eventual de um bem, como um objeto de uso pessoal ou outro patrimônio, por valor considerado baixo em relação aos limites previstos na legislação do Imposto de Renda.
Como funciona o limite atualmente
Hoje, a legislação considera isentas determinadas vendas de bens de pequeno valor quando a operação não supera R$ 35 mil. Esse montante é o parâmetro que separa as operações abrangidas pela dispensa das demais vendas sujeitas à apuração do imposto.
O limite é aplicado ao valor da venda, e não representa uma autorização geral para deixar de informar qualquer operação no Imposto de Renda. A forma de declarar a transação continua dependendo das regras específicas do imposto e da natureza da operação realizada.
Na prática, a referência é utilizada para verificar se a venda se enquadra na faixa de pequeno valor prevista na legislação. Quando o negócio ultrapassa o limite definido, a operação pode deixar de ser alcançada pela isenção e exigir a análise do eventual ganho obtido.
O que o projeto pretende mudar
O projeto propõe que o limite passe a ser de R$ 70 mil. O novo valor corresponde ao dobro do parâmetro atual e ampliaria a faixa de operações que poderiam ser enquadradas como vendas de bens de pequeno valor.
A alteração não significa que todas as vendas de até R$ 70 mil ficariam automaticamente livres de qualquer obrigação relacionada ao Imposto de Renda. O efeito pretendido é atualizar o valor usado para aplicar a isenção prevista para esse tipo de operação, desde que os demais requisitos da regra sejam atendidos.
Também não se trata de uma mudança geral nas regras de tributação de todas as formas de ganho de capital. O foco do texto é o limite específico utilizado para as vendas de bens de pequeno valor.
Por que o valor é relevante
O limite monetário tem papel central na classificação da venda. À medida que os preços dos bens e o valor das transações mudam, a faixa estabelecida na legislação passa a determinar quais operações permanecem dentro da isenção e quais podem exigir a apuração do imposto.
Com a elevação para R$ 70 mil, uma venda que hoje supera o limite de R$ 35 mil passaria a ser analisada dentro da nova faixa, caso a proposta seja aprovada. A consequência dependeria do enquadramento da operação e da aplicação das demais regras do Imposto de Renda.
O projeto, portanto, não cria uma isenção sem limite. Ele modifica o valor máximo utilizado para identificar a venda de pequeno valor. A diferença entre os dois parâmetros — R$ 35 mil no regime atual e R$ 70 mil na proposta — é o principal ponto do texto em análise.
Venda ocasional e apuração do imposto
A discussão envolve operações eventuais de pessoas que se desfazem de bens e podem obter diferença entre o valor de aquisição e o valor da venda. Essa diferença é o elemento associado ao ganho de capital, cuja tributação observa regras próprias.
O novo limite proposto atuaria antes dessa etapa, na identificação das operações que poderiam ser alcançadas pela isenção de pequeno valor. Se a venda estiver dentro do valor estabelecido e cumprir as condições legais, não haveria a incidência prevista para as operações que ficam fora da faixa.
Quando o valor não se enquadra na isenção, o contribuinte precisa verificar as regras aplicáveis à apuração do ganho de capital e às informações que devem ser prestadas ao Fisco. O projeto não elimina essa necessidade para operações que permaneçam acima do limite definido.
O que ainda não muda
Enquanto a proposta não for aprovada, o limite informado na legislação continua sendo de R$ 35 mil. A simples apresentação ou análise de um projeto não modifica as obrigações vigentes para os contribuintes.
Também não há mudança imediata na forma de preenchimento da declaração do Imposto de Renda. Eventuais alterações dependeriam da aprovação definitiva do texto e da definição das regras de aplicação correspondentes.
Por isso, quem realizou uma venda deve observar a legislação válida para o período da operação. O valor do negócio, a natureza do bem e a existência de ganho são fatores que precisam ser considerados na avaliação da situação tributária.
Tramitação da proposta
O texto está em análise na Câmara dos Deputados. Para produzir efeitos, ainda precisa seguir o processo legislativo previsto para projetos dessa natureza, com avaliação nas etapas correspondentes e eventual aprovação.
Até a conclusão desse processo, permanecem em vigor os parâmetros atuais. Caso a proposta avance, o conteúdo aprovado ainda será o que definirá o alcance da nova faixa e o momento em que a regra poderá ser aplicada.
A mudança em debate, portanto, está concentrada em um ponto objetivo: a atualização do limite de isenção para vendas de bens de pequeno valor, de R$ 35 mil para R$ 70 mil. O restante das obrigações relacionadas ao Imposto de Renda continua submetido às normas vigentes.
Fonte: Agência Câmara de Notícias.