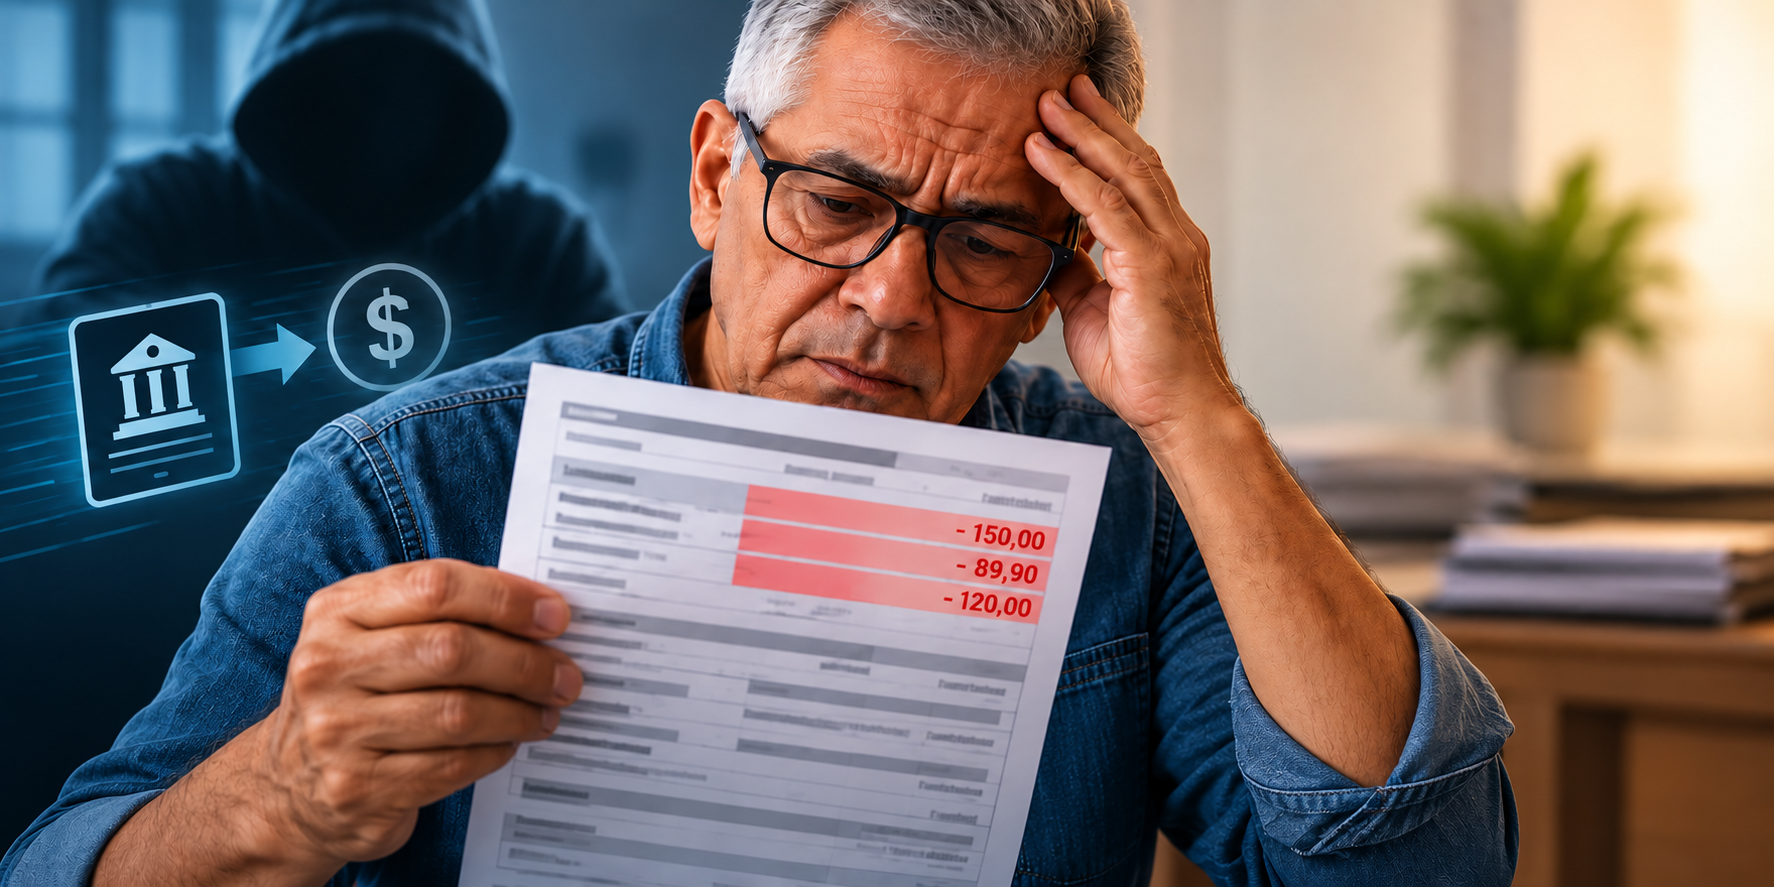
Uma proposta em análise na Câmara dos Deputados pode criar um tratamento penal específico para a fraude em folha de pagamento. A medida alcança a inserção fraudulenta de descontos que reduzam o valor devido ao trabalhador, quando o lançamento não tiver sido autorizado ou não corresponder a uma obrigação legítima.
O projeto ainda não é lei. A proposta depende da tramitação no Congresso Nacional e da eventual aprovação pelas duas Casas legislativas, além da sanção presidencial. Até que esse processo seja concluído, continuam valendo as regras atualmente previstas no ordenamento jurídico.
O que está no centro da proposta
O foco do texto é o registro lançado na folha de pagamento para produzir uma redução indevida da remuneração. A folha reúne as informações usadas para calcular o valor que será pago ao trabalhador e pode incluir descontos previstos em lei, autorizados pelo empregado ou decorrentes de obrigações reconhecidas.
A proposta trata de uma situação diferente: a utilização fraudulenta desse sistema para inserir um abatimento que não deveria constar do contracheque. Nesse caso, o problema não está apenas no valor final recebido, mas também na criação ou alteração de um registro que serve de base para o pagamento.
Segundo a descrição divulgada pela Agência Câmara de Notícias, o projeto pretende estabelecer uma resposta penal própria para essa conduta. A iniciativa parte da possibilidade de que a fraude em registros de folha seja tratada de maneira específica no Código Penal, em vez de depender exclusivamente do enquadramento em tipos já existentes.
Como funciona o desconto em folha
Descontos podem aparecer legalmente na remuneração por diferentes motivos. Entre eles estão deduções determinadas por lei, obrigações reconhecidas pelo trabalhador e outros abatimentos admitidos pelas regras aplicáveis à relação de trabalho. A existência de um desconto, portanto, não significa, por si só, que tenha ocorrido irregularidade.
A questão analisada pelo projeto é a inclusão fraudulenta de um lançamento. O texto se volta ao registro que não tem autorização ou fundamento válido e que, por consequência, diminui o valor indicado para pagamento. A verificação da irregularidade depende das circunstâncias de cada caso e dos documentos que demonstrem a origem do desconto.
O contracheque é um dos principais documentos para essa conferência. Nele, o trabalhador pode identificar a remuneração bruta, os descontos e o valor líquido. Quando surge uma rubrica desconhecida ou incompatível com a situação do empregado, o documento pode servir como ponto de partida para pedir esclarecimentos e reunir informações.
Por que a folha aparece na discussão penal
A folha de pagamento não é apenas uma relação de valores. Ela registra informações que influenciam diretamente o montante recebido pelo trabalhador. Uma alteração indevida pode afetar o pagamento do mês e também dificultar a compreensão sobre a origem da redução.
O projeto considera justamente a utilização fraudulenta desse mecanismo. A conduta descrita envolve o lançamento de uma informação falsa ou indevida com o objetivo de produzir efeito financeiro sobre a remuneração. A proposta busca separar esse tipo de fraude de situações em que há apenas erro administrativo ou divergência sobre a aplicação de um desconto permitido.
Essa distinção é relevante porque a caracterização de um crime exige a análise dos elementos previstos na legislação. Um desconto incorreto pode resultar de falha operacional, interpretação equivocada ou problema de processamento. Já a proposta se refere à inserção fraudulenta, isto é, à conduta praticada com a finalidade de gerar uma redução indevida no pagamento.
O projeto ainda será analisado
A apresentação de um projeto não altera imediatamente as regras aplicadas às folhas de pagamento. Para produzir efeitos, o texto precisa seguir o rito legislativo correspondente, passar pelas etapas de análise e votação previstas e, se aprovado pelo Congresso, ser encaminhado para sanção ou veto presidencial.
Durante a tramitação, o conteúdo pode ser discutido, alterado ou rejeitado. Também podem ser avaliados o alcance da conduta, os requisitos necessários para a configuração do crime e a relação da nova regra com outras normas penais já existentes.
Por esse motivo, a proposta deve ser tratada como uma iniciativa em análise, e não como uma punição já incorporada à legislação. A eventual criação de um tipo penal dependerá do texto que for aprovado ao final do processo legislativo.
O que o trabalhador pode observar
Enquanto o projeto tramita, a conferência do contracheque continua sendo uma forma de identificar alterações no pagamento. O trabalhador deve observar a descrição das rubricas, comparar os valores com os meses anteriores e verificar se os descontos correspondem a autorizações, obrigações ou determinações conhecidas.
Quando houver uma cobrança desconhecida, é possível solicitar ao responsável pela folha a explicação sobre a origem do lançamento e os documentos que o justificam. A apuração deve considerar os registros disponíveis, como contracheques, comunicações, autorizações e comprovantes relacionados ao desconto.
Se não houver esclarecimento ou se forem identificados indícios de fraude, o trabalhador pode buscar orientação nos canais institucionais adequados. A definição sobre eventual responsabilidade depende da análise dos fatos e das provas, não apenas da presença de uma rubrica incomum no documento.
O que muda se a proposta avançar
O efeito pretendido pelo projeto é dar enquadramento específico à fraude que utiliza a folha de pagamento para reduzir a remuneração. A criação de uma regra própria poderia estabelecer com mais precisão a conduta alcançada pela punição, desde que os requisitos previstos no texto aprovado estejam presentes.
Isso não significaria que todo desconto contestado passaria automaticamente a ser considerado crime. A análise continuaria exigindo a verificação da existência de fraude, da ausência de autorização ou fundamento e da relação entre o lançamento e a redução do pagamento.
Por enquanto, a discussão permanece no campo legislativo. A proposta apresentada na Câmara trata de uma forma específica de manipulação da folha, mas sua aprovação, seu conteúdo definitivo e seus efeitos dependerão das próximas etapas da tramitação.
Fonte: Agência Câmara de Notícias.